2023年中國熱電聯(lián)產(chǎn)行業(yè)投融資及兼并重組分析
熱電聯(lián)產(chǎn)作為一種高效、節(jié)能、環(huán)保的能源供應(yīng)方式,在中國能源結(jié)構(gòu)調(diào)整和“雙碳”目標驅(qū)動下,正迎來新的發(fā)展機遇與挑戰(zhàn)。2023年,行業(yè)在政策引導(dǎo)、市場機制與技術(shù)革新的多重作用下,投融資活動趨于活躍,兼并重組呈現(xiàn)新特征,產(chǎn)業(yè)集中度與綜合競爭力持續(xù)提升。本文將從投融資動態(tài)、產(chǎn)業(yè)園區(qū)發(fā)展、兼并重組案例以及技術(shù)咨詢與交流等維度,對行業(yè)現(xiàn)狀與趨勢進行系統(tǒng)分析。
一、行業(yè)投融資現(xiàn)狀與特點
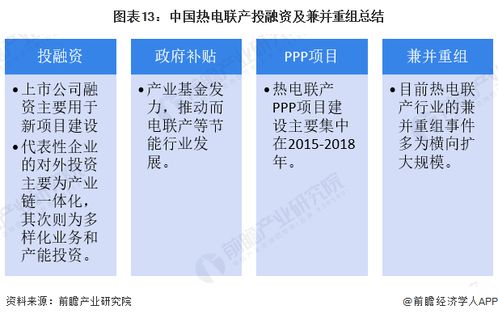
2023年,中國熱電聯(lián)產(chǎn)行業(yè)的投融資主要呈現(xiàn)以下特點:
- 政策驅(qū)動明確:“十四五”現(xiàn)代能源體系規(guī)劃及各地清潔取暖、工業(yè)節(jié)能改造政策持續(xù)加碼,為熱電聯(lián)產(chǎn)項目提供了穩(wěn)定的政策預(yù)期與資金支持,吸引了國有資本、產(chǎn)業(yè)資本及財務(wù)投資者的關(guān)注。
- 融資主體多元化:投資方不再局限于傳統(tǒng)的電力集團與地方政府投融資平臺。越來越多的新能源企業(yè)、綜合能源服務(wù)商,以及關(guān)注ESG(環(huán)境、社會和治理)的投資基金開始布局熱電聯(lián)產(chǎn)領(lǐng)域,尤其是與可再生能源(如生物質(zhì)、太陽能光熱、地熱)結(jié)合的綜合能源項目。
- 融資方向聚焦技術(shù)與升級:資金更多地流向老舊機組節(jié)能改造、靈活性改造、智慧能源管理系統(tǒng)、煙氣余熱深度回收、碳捕集利用與封存(CCUS)等技術(shù)與能效提升領(lǐng)域,而非單純規(guī)模擴張。
代表性投融資事件(示例):
事件A:某省級能源集團旗下熱電公司成功發(fā)行綠色債券,募集資金XX億元,專項用于旗下多個熱電聯(lián)產(chǎn)機組的超低排放改造與智慧供熱系統(tǒng)建設(shè)。
事件B:一家專注于工業(yè)園區(qū)的綜合能源服務(wù)商完成B輪融資,融資金額達X億元,投資方包括知名私募股權(quán)基金和產(chǎn)業(yè)資本,資金將用于拓展其在長三角地區(qū)的熱電聯(lián)產(chǎn)及分布式能源項目。
* 事件C:某科技公司研發(fā)的“基于人工智能的熱電聯(lián)產(chǎn)機組優(yōu)化調(diào)度系統(tǒng)”獲得千萬元級天使投資,顯示了資本市場對熱電聯(lián)產(chǎn)數(shù)字化、智能化解決方案的青睞。
二、產(chǎn)業(yè)園區(qū):熱電聯(lián)產(chǎn)發(fā)展的主戰(zhàn)場
工業(yè)園區(qū)、經(jīng)濟開發(fā)區(qū)和高新產(chǎn)業(yè)區(qū)是熱電聯(lián)產(chǎn)集中應(yīng)用和發(fā)展的核心區(qū)域。2023年,產(chǎn)業(yè)園區(qū)熱電聯(lián)產(chǎn)發(fā)展呈現(xiàn)以下趨勢:
- 綜合能源服務(wù)模式普及:熱電聯(lián)產(chǎn)作為園區(qū)能源基礎(chǔ)設(shè)施的核心,正與分布式光伏、儲能、天然氣分布式能源等結(jié)合,形成多能互補、智慧協(xié)同的區(qū)域綜合能源系統(tǒng),為園區(qū)企業(yè)提供穩(wěn)定、經(jīng)濟、低碳的蒸汽、電力、制冷等多品類能源。
- 專業(yè)化運營與第三方服務(wù)興起:越來越多的園區(qū)引入或委托專業(yè)的能源服務(wù)公司進行熱電聯(lián)產(chǎn)設(shè)施的投資、建設(shè)與運營(如BOO、BOT模式),提升了運營效率和服務(wù)水平。
- 綠色低碳園區(qū)建設(shè)需求:在“雙碳”目標下,園區(qū)對降低碳排放強度有硬性要求,高效、清潔的熱電聯(lián)產(chǎn)成為園區(qū)達成能耗“雙控”及碳減排目標的關(guān)鍵路徑,相關(guān)項目更容易獲得審批與支持。
三、兼并重組:行業(yè)整合加速
為優(yōu)化資源配置、提升規(guī)模效益、實現(xiàn)區(qū)域協(xié)同和獲取核心技術(shù),熱電聯(lián)產(chǎn)行業(yè)的兼并重組活動在2023年持續(xù)進行,主要形式包括:
- 橫向整合:大型能源集團通過收購地方性或中小型熱電企業(yè),快速擴大在特定區(qū)域的供熱市場份額和資產(chǎn)規(guī)模,增強市場話語權(quán)。
- 縱向延伸:上游煤炭企業(yè)或下游用熱需求方(如大型化工、造紙企業(yè))通過并購或參股熱電公司,保障能源供應(yīng)安全,實現(xiàn)產(chǎn)業(yè)鏈協(xié)同。
- 跨界融合:新能源企業(yè)(如風電、光伏開發(fā)商)并購或與傳統(tǒng)熱電企業(yè)合作,探索“風光火儲熱”一體化項目,推動傳統(tǒng)熱電向綜合智慧能源供應(yīng)商轉(zhuǎn)型。
代表性兼并重組案例(示例):
案例甲:某國有大型發(fā)電集團完成對華北地區(qū)某市屬熱電公司的股權(quán)收購,整合后其在該區(qū)域的供熱市場占有率提升至XX%,實現(xiàn)了區(qū)域供熱網(wǎng)絡(luò)的統(tǒng)一規(guī)劃與調(diào)度。
案例乙:一家生物質(zhì)能源公司與一家傳統(tǒng)燃煤熱電企業(yè)實施戰(zhàn)略重組,共同開發(fā)生物質(zhì)耦合發(fā)電供熱項目,有效降低了原有項目的碳排放,并獲得了額外的可再生能源補貼收益。
四、技術(shù)咨詢與技術(shù)交流:驅(qū)動行業(yè)進步
技術(shù)的持續(xù)進步是熱電聯(lián)產(chǎn)行業(yè)高質(zhì)量發(fā)展的核心動力。2023年,行業(yè)技術(shù)咨詢與交流活動聚焦于:
- 能效提升與靈活性技術(shù):針對燃煤機組,咨詢重點在于汽輪機通流改造、熱泵技術(shù)提升余熱利用、寬負荷脫硝等技術(shù);針對燃氣機組,則關(guān)注低氮燃燒、快速啟停調(diào)峰等。
- 智慧化與數(shù)字化:如何利用物聯(lián)網(wǎng)、大數(shù)據(jù)、人工智能技術(shù)構(gòu)建“源-網(wǎng)-荷-儲”智能調(diào)控平臺,實現(xiàn)精準供熱、需求側(cè)響應(yīng)和經(jīng)濟效益最大化,成為技術(shù)交流的熱點。
- 低碳與零碳技術(shù)路徑:生物質(zhì)耦合、氫能摻燒、CCUS等減碳路徑的技術(shù)可行性、經(jīng)濟性分析及工程示范經(jīng)驗分享,是行業(yè)高端論壇和閉門研討會的重要議題。
- 標準與認證:關(guān)于熱電聯(lián)產(chǎn)機組能效評價、碳核算方法、綠色電力/綠證交易等方面的技術(shù)咨詢需求日益增長,相關(guān)服務(wù)機構(gòu)業(yè)務(wù)活躍。
專業(yè)的行業(yè)協(xié)會、設(shè)計研究院、高校及科技企業(yè)通過舉辦行業(yè)年會、技術(shù)研討會、線上課程、項目實地考察等多種形式,搭建了有效的技術(shù)交流平臺,促進了先進技術(shù)和管理經(jīng)驗的擴散與應(yīng)用。
結(jié)論與展望
2023年中國熱電聯(lián)產(chǎn)行業(yè)在“雙碳”戰(zhàn)略引領(lǐng)下,正從單一的供熱供電保障功能,向綜合能源服務(wù)、區(qū)域低碳能源樞紐的角色深刻轉(zhuǎn)型。投融資更加注重技術(shù)內(nèi)涵與綠色價值,產(chǎn)業(yè)園區(qū)成為模式創(chuàng)新的試驗田,兼并重組推動市場格局優(yōu)化,而活躍的技術(shù)咨詢與交流則為行業(yè)迭代升級注入智力支持。隨著電力市場改革深化、碳市場逐步成熟以及數(shù)字化技術(shù)的全面滲透,熱電聯(lián)產(chǎn)行業(yè)的投資價值與整合潛力將進一步釋放,技術(shù)領(lǐng)先、運營高效、模式靈活的企業(yè)將在競爭中占據(jù)更有利位置。